Корпоративные хранилища (КХД) – это централизованные накопители, на которых система управления собирает информацию от всех совокупных источников по организации.
Цель – предоставить руководству компании возможность автономно управлять процессами с использованием собственных и привлеченных информационных баз. Более подробную информацию про КХД DWH можно узнать на сайте iiii-tech.com.
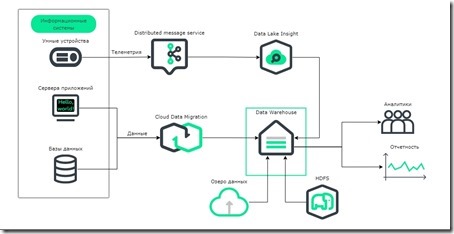
Использование КХД
Корпоративные хранилища нужны в таких ситуациях:
- Компания имеет структуру из многих подразделений с разными целями. Для них КХД является централизованным источником.
- Запуск нового продукта, которому требуется взаимодействие с несколькими системами (типа 1С совместно с системой возврата). КХД интегрирует все программы. Через хранилище идет автоматическое отслеживание, координация всех этапов по работе с продуктами.
- Организация обладает множественными информационными источниками. При участии КХД совокупность данных структурируется, с хранением под одной системой управления информацией. Все сведения доступны с централизованным доступом.
Применение КХД позволяет выполнять следующие действия:
- Автоматизация отчетности по разным подразделениям. Освобождаются сотрудники, выполнявшие раньше рутинные операции.
- Сокращаются в количестве ресурсы, с которыми необходимо обрабатывать данные по отдельным системам.
- Возможность получения данных, максимально совпадающие с информацией из реального времени.
- Анализ, обработка значительно больших объемов с данными.
Отслеживаются метрики, имеющие решающее значение в управлении, с высокой эффективностью. С их аналитикой могут работать все отделения независимо, но с отражением суммарных результатов по компании.
Что дает работа с корпоративными хранилищами
С помощью КХД достигаются результаты:
- Обрабатываются большие массивы с данными, рассчитываются многочисленные параметры, выполняется фильтрация.
- Отчеты создаются быстро, с выводом на информационные панели.
- Оперативно мониторятся процессы по разным отделам, структурным подразделениям, филиалам. Выполняется интеграция с центрами, собирающими финансовую отчетность. Отчеты формируются на основании суммарной обработки данных по всем системам.
Благодаря централизованному управлению и доступу к информации, достигается повышение достоверности в отчетных материалах.
Исчезает необходимость собирать ирнформацию от всех структур в отдельном подразделении, после чего готовить интегрированные отчеты. Теперь это делается централизованно, автоматизировано.


